L’Agenzia delle Entrate ha ripreso un precedente risalente al 2021, riguardante compensi versati a modelli stranieri per servizi fotografici realizzati in Italia. La decisione chiave è stata che tali compensi, essendo l'attività svolta materialmente nel nostro Paese, costituivano redditi di lavoro autonomo e quindi fiscalmente rilevanti in Italia.
Il Precedente della Società Francese
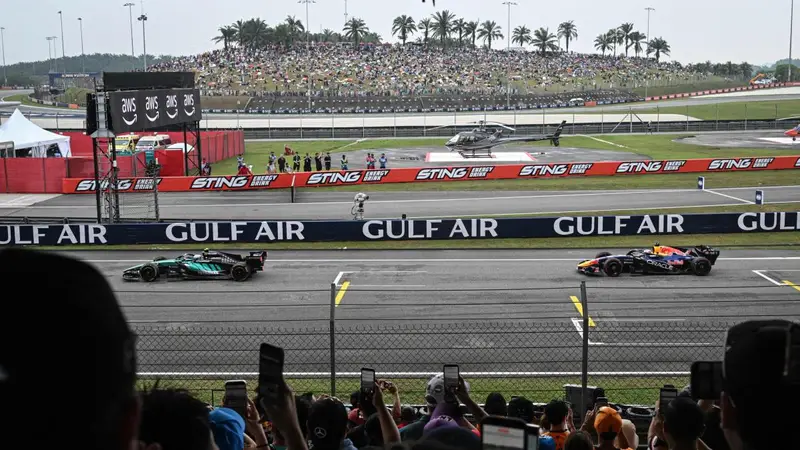
La questione centrale ruota attorno alla possibilità di applicare la ritenuta d'acconto ai team di Formula 1 che operano in Italia durante le gare. Il precedente legale si basa sul fatto che, se un soggetto non residente non dispone di una stabile organizzazione in Italia, non è obbligato ad agire come sostituto d’imposta e a versare la ritenuta del 30%. La domanda principale è: la presenza temporanea dei team a Monza o Imola sia sufficiente a definire una stabile organizzazione?
Secondo l'esperto Del Federico, una stabile organizzazione richiede elementi di stabilità e continuità – sia materiale che personale – difficilmente riscontrabili nella partecipazione a eventi sportivi itineranti come la Formula 1. Le scuderie, infatti, operano in Italia solo per brevi periodi, allestendo box e strutture temporaneamente prima di trasferire uomini, monoposto e attrezzature verso le successive tappe del campionato.
L'analisi evidenzia che l’allestimento dei box e lo svolgimento della gara non costituiscono una sede fissa d’affari. Il personale, i materiali e le vetture sono in Italia temporaneamente nell’ambito di un campionato itinerante, rendendo il modello operativo incompatibile con la definizione legale di stabile organizzazione.