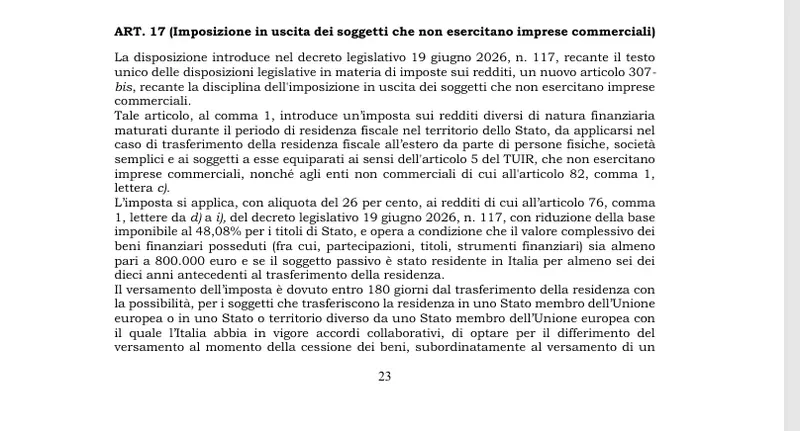
Il governo Meloni ha inserito nella manovra di Bilancio una nuova “exit tax” per i soggetti che trasferiscono la residenza fiscale all’estero dopo almeno sei anni in Italia. La misura, contenuta nell'articolo 17 del disegno di legge, prevede l’imposizione delle plusvalenze finanziarie maturate durante la permanenza nel Paese, ma il gettito atteso si stima a soli 6,74 milioni di euro all’anno a regime. L’iniziativa ha suscitato reazioni contrastanti: da un lato, il Financial Times e Bloomberg la definiscono una “mossa fiscale simbolica” o addirittura “spaventa i ricchi espatriati”; dall'altro, viene vista come uno strumento per tutelare la sovranità impositiva italiana ed evitare fughe di capitali.
La norma colpisce chi possiede partecipazioni, titoli e strumenti finanziari per oltre 800mila euro. L’aliquota prevista è del 26%, con una base imponibile ridotta al 48,08% per i titoli di Stato. Il versamento dovrà avvenire entro 180 giorni dal trasferimento della residenza, con possibilità di differimento in caso di trasferimento in altri Paesi dell'UE o extra-UE con cui l’Italia ha accordi di collaborazione. Tuttavia, la norma presenta diverse scappatoie: l'imposta non è dovuta se i beni non vengono venduti entro cinque o dieci anni del differimento, in caso di morte del contribuente o di ritorno della residenza fiscale in Italia, e in caso di ribasso dei prezzi al momento della vendita.
L’introduzione della exit tax è stata criticata anche da Matteo Renzi, che l'aveva introdotta quando era al governo con la “flat tax per i super ricchi”. La Corte dei Conti ha evidenziato da anni la mancanza di un’analisi approfondita sull’effettiva efficacia della misura, sottolineando come possa aver beneficiato sportivi e manager piuttosto che incentivare gli investimenti. Il testo prevede anche il rimborso delle somme “versate in eccedenza” nel caso in cui i beni non vengano venduti entro i termini previsti.
Dati Chiave
- Getto atteso: 6,74 milioni di euro all’anno (a regime)
- Aliquota: 26% sull'incremento di valore degli investimenti
- Base imponibile ridotta: 48,08% per i titoli di Stato
- Scadenza versamento: 180 giorni dal trasferimento della residenza
- Possibilità di differimento: In caso di trasferimento in UE o Paesi con accordi bilaterali